Ставкаот 13,9 %
Сумма300 000 ₽ – 30 млн ₽
Платёж в месяцот 23 983 ₽
До 30 млн ₽ на 10 лет под залог квартиры
Лицензия ЦБ № 963
Потребительский кредит — это деньги банка на любые личные цели: ремонт, лечение, технику, отпуск. Отчитываться, на что они потрачены, не нужно, залог и поручители по большинству программ тоже не требуются. За это банк берёт ставку выше, чем по ипотеке или автокредиту, где его риск закрыт имуществом.
В рекламе банки показывают минимальную ставку, но получает её меньшинство. Реальную цену кредита показывает полная стоимость кредита — ПСК. Она стоит в рамке на первой странице договора и включает проценты, платные услуги и страховки, без которых кредит не выдали бы на этих условиях. Сравнивать предложения имеет смысл именно по ней и по сумме переплаты за весь срок.
Решение банк принимает по трём вещам: кредитной истории, подтверждённому доходу и долговой нагрузке — доле дохода, которая уже уходит на платежи. Если она выше половины, одобряют неохотно или режут сумму. Каждая заявка оставляет след в кредитной истории, поэтому рассылать анкеты в десять банков сразу — плохая тактика: достаточно двух-трёх, где условия подходят лучше всего.
Кредит без залога уместен, когда расход нельзя отложить, а платёж заведомо укладывается в бюджет.
Сравнивайте предложения по цифрам из договора, а не по заметной в рекламе минимальной ставке.
Низкая ставка в рекламе часто действует только при страховке и других допуслугах. Без них ставка вырастает, поэтому просите расчёт обоих вариантов и сравнивайте итоговую переплату.
| Организация и продукт | Ставка | Сумма | Срок |
|---|---|---|---|
 Наличными Альфа-Банк | от 17,99 % | 30 000 ₽ – 7,5 млн ₽ | до 5 лет |
 Кредит на любые цели Сбербанк | от 18,4 % | 10 000 ₽ – 30 млн ₽ | до 5 лет |
 Кредит наличными Т-Банк | от 19,9 % | 10 000 ₽ – 5 млн ₽ | до 5 лет |
 Наличными ВТБ | от 20,5 % | 30 000 ₽ – 7 млн ₽ | до 7 лет |
 Прайм Специальный Совкомбанк | от 14,9 % | 30 000 ₽ – 3 млн ₽ | до 5 лет |
Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.
Потребительский кредит удобен, когда деньги нужны быстро, а платёж заранее проверен на бюджете. Главное — сравнивать предложения по ПСК и сумме переплаты, а не по рекламной ставке, и не брать больше, чем действительно необходимо. Перед подписанием стоит прочитать договор целиком.
Эти предложения действуют только в отдельных регионах — у региональных банков и по региональным программам. Жителям Камышина они не подойдут, но условия можно посмотреть для сравнения.
Потребительских кредитов в каталоге для Камышина 17 предложений; минимальная ставка в них — от 13,9%, а сумма может достигать 30 миллионов рублей. Ставка в каталоге — это нижняя граница, а не обещание. Итоговая ставка зависит от дохода, кредитной истории и срока. Полная стоимость кредита указана в договоре в специальной рамке. Максимальная сумма в каталоге указана без привязки к конкретному клиенту, поэтому реальный лимит определяется банком.
Автокредитов в каталоге семь, минимальная ставка по ним тоже от 13,9%. Одна и та же ставка у разных людей даст разный платёж, потому что всё зависит от суммы и срока. Лично обсудить условия можно в отделениях Сбербанка (их здесь три) или в отделении ВТБ на Пролетарской улице, 18А, с рейтингом 4,9. Досрочно погасить кредит можно без комиссии.
Среди предложений в каталоге есть и организации без отделения здесь: например, Т-Банк, Ренессанс Банк и Русский Стандарт. Если нужного отделения нет, Волжский в 148 километрах насчитывает 36 отделений, а Палласовка в 107 километрах — три. Самое важное при выборе — сравнивать полную стоимость кредита, а не только указанную ставку. Если нужного кредита в каталоге не нашлось, стоит проверить предложения местного Центр-инвеста и отделений Почта Банка, которых здесь четыре. Всё это стоит проверять до подписания, а не после. Рассчитывать на минимум не стоит, и так спокойнее.
Камышин: 21 отделение 11 банков. Больше всего точек: Почта Банк — 4, Сбербанк — 3, ВТБ — 3. Самая высокая оценка посетителей — Пролетарская улица, 18А (Банк ВТБ): ★ 4,9 по 254 отзывам. По выходным точки закрыты, до позднего вечера или круглосуточно работают 1.


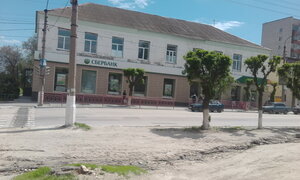
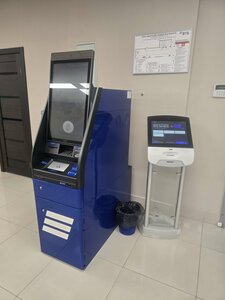

Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.
Банков в Камышине представлено восемь, а отделений всего двадцать один. Больше всего отделений у Почта Банка: четыре. По три у Сбербанка и ВТБ, по два у Газпромбанка, Банка ПСБ и Совкомбанка, по одному у Альфа-Банка и Центр-инвеста. Лучше всех оценено отделение ВТБ на Пролетарской улице, 18А: рейтинг 4,9, отзывов 254. Работает оно с понедельника по пятницу с девяти до восемнадцати, в субботу до четырнадцати.
Банкоматов в городе шестьдесят семь, и заметно больше, чем отделений: у Сбербанка двадцать три, у Банка ПСБ двенадцать, у ВТБ девять, у Газпромбанка семь, у Т-Банка пять. Тринадцать из них работают круглосуточно, а отделения такого режима не имеют, поэтому вопросы по счёту лучше решать в рабочие часы. Отделения есть на Пролетарской и Октябрьской улицах, на улице Ленина, в 5-м микрорайоне, на Волгоградской улице и проезде Нефтяников.
Если нужного банка в списке нет, в каталоге есть ещё двенадцать организаций, которых здесь нет: Т-Банк (его банкоматы здесь уже стоят), МТС Банк, Ozon Банк, Яндекс Банк, Вайлдберриз Банк, Райффайзенбанк, ДОМ.РФ, ОТП Банк, Ренессанс Банк, Банк Уралсиб, Московский Кредитный Банк и Русский Стандарт. Региональный Центр-инвест здесь представлен одним отделением. Ближайшие другие отделения находятся в Николаевске, в восьми километрах, где их пять, и в Котово, в пятидесяти километрах, где их тоже пять.
Самые низкие ставки — у кредитов под залог и у предложений для зарплатных клиентов. Без залога ориентируйтесь на ПСК: она учитывает все обязательные платежи.
Для небольших сумм — только паспорт. Для крупных банк попросит подтвердить доход: справкой, выпиской из СФР через Госуслуги или по форме банка.
Частые причины — высокая долговая нагрузка (ПДН), просрочки в кредитной истории, много заявок за короткий срок и ошибки в анкете.
Да, по закону — в любой момент без штрафов. Банк нужно уведомить за 30 дней, если договор не предусматривает меньший срок.


